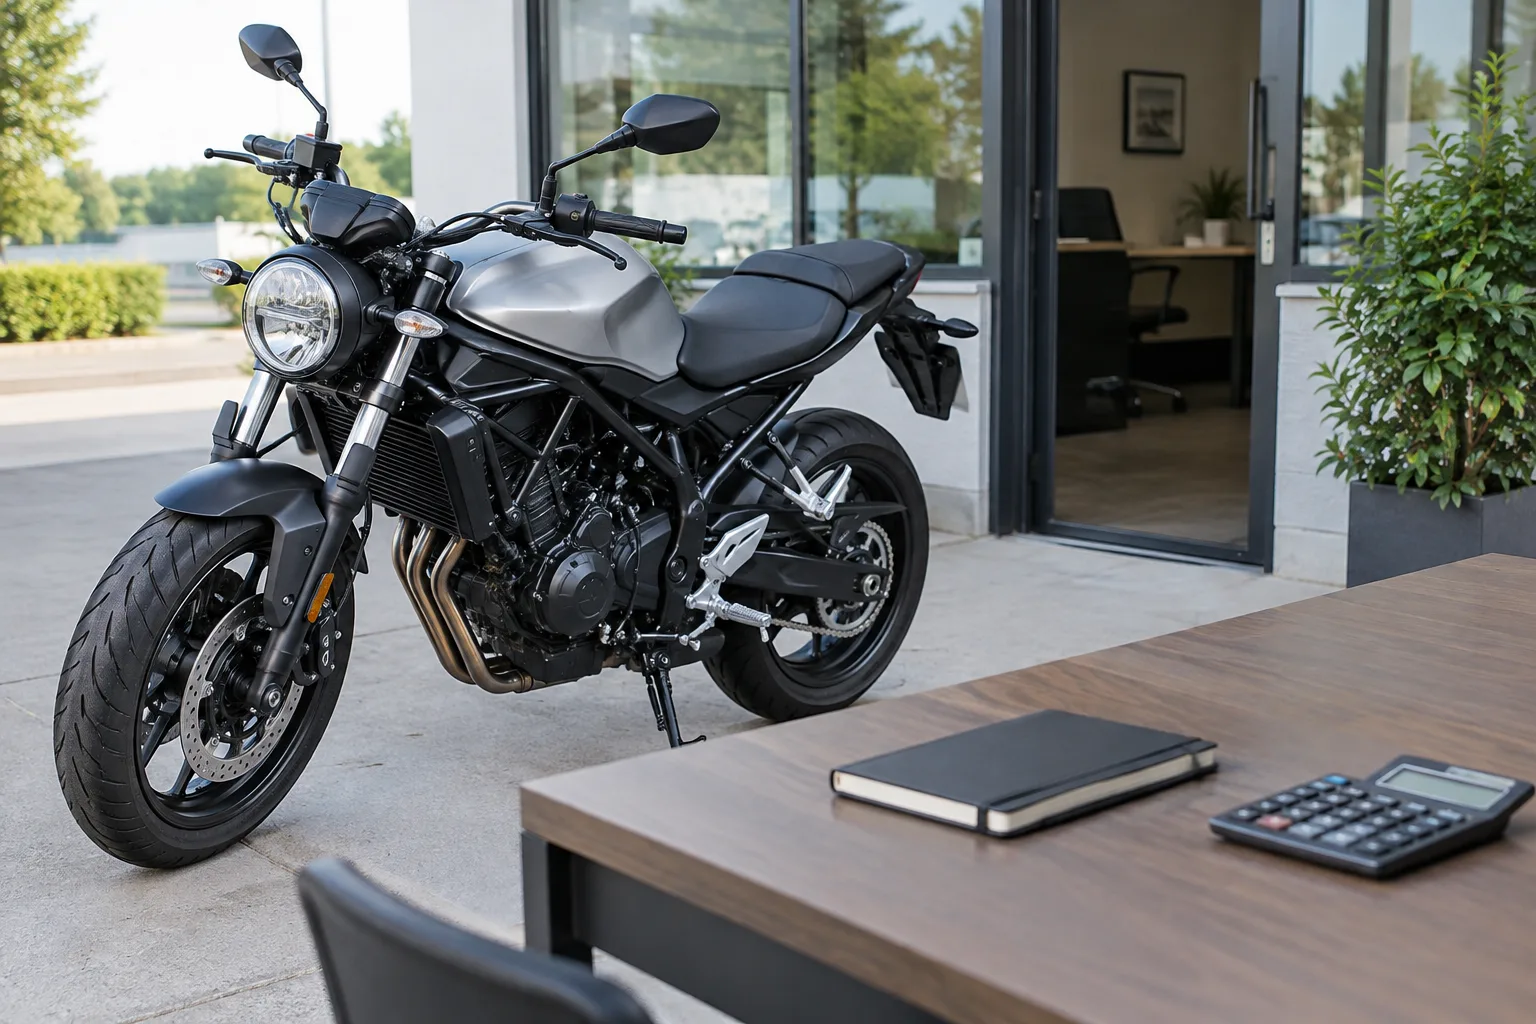
Une moto peut répondre à un besoin professionnel précis : rendez-vous clients, déplacements entre sites ou interventions dans des zones mal desservies. Lorsqu’une offre promotionnelle apparaît, la réduction affichée ne suffit pourtant pas à établir que l’achat est pertinent. Pour un dirigeant, l’enjeu consiste à vérifier l’usage prévu, le coût complet et l’effet sur la trésorerie. Cette méthode permet de distinguer une économie réelle d’une dépense simplement présentée comme avantageuse.
Commencez par formaliser le besoin avant de comparer les modèles : kilométrage annuel estimé, types de trajets, fréquence d’utilisation et contraintes de stationnement. Ces éléments orientent le choix de la cylindrée, des équipements et du mode de financement. Inscrivez ensuite l’achat dans le budget de la PME, en tenant compte des frais qui accompagnent la moto : assurance, immatriculation, entretien, consommables et équipement du conducteur. Un tableau de bord peut suivre ces dépenses par mois et les rapprocher du prévisionnel, afin de repérer rapidement un écart budgétaire.
Pour voir les promos moto, partez d’un besoin professionnel clairement défini et comparez le prix final plutôt que le seul pourcentage de remise. Des références comme Promos Moto peuvent aider à repérer des offres à examiner, mais les conditions doivent être vérifiées auprès du vendeur : modèle concerné, disponibilité, durée de l’offre, accessoires inclus et éventuelles obligations de financement. Prenons un exemple indicatif : une remise de 1 200 euros paraît intéressante, mais des accessoires nécessaires à 450 euros et des frais de mise en route de 180 euros réduisent l’avantage à 570 euros par rapport au prix de référence annoncé. La comparaison doit aussi porter sur une configuration équivalente et sur le coût des options utiles, pas seulement sur le tarif d’appel.
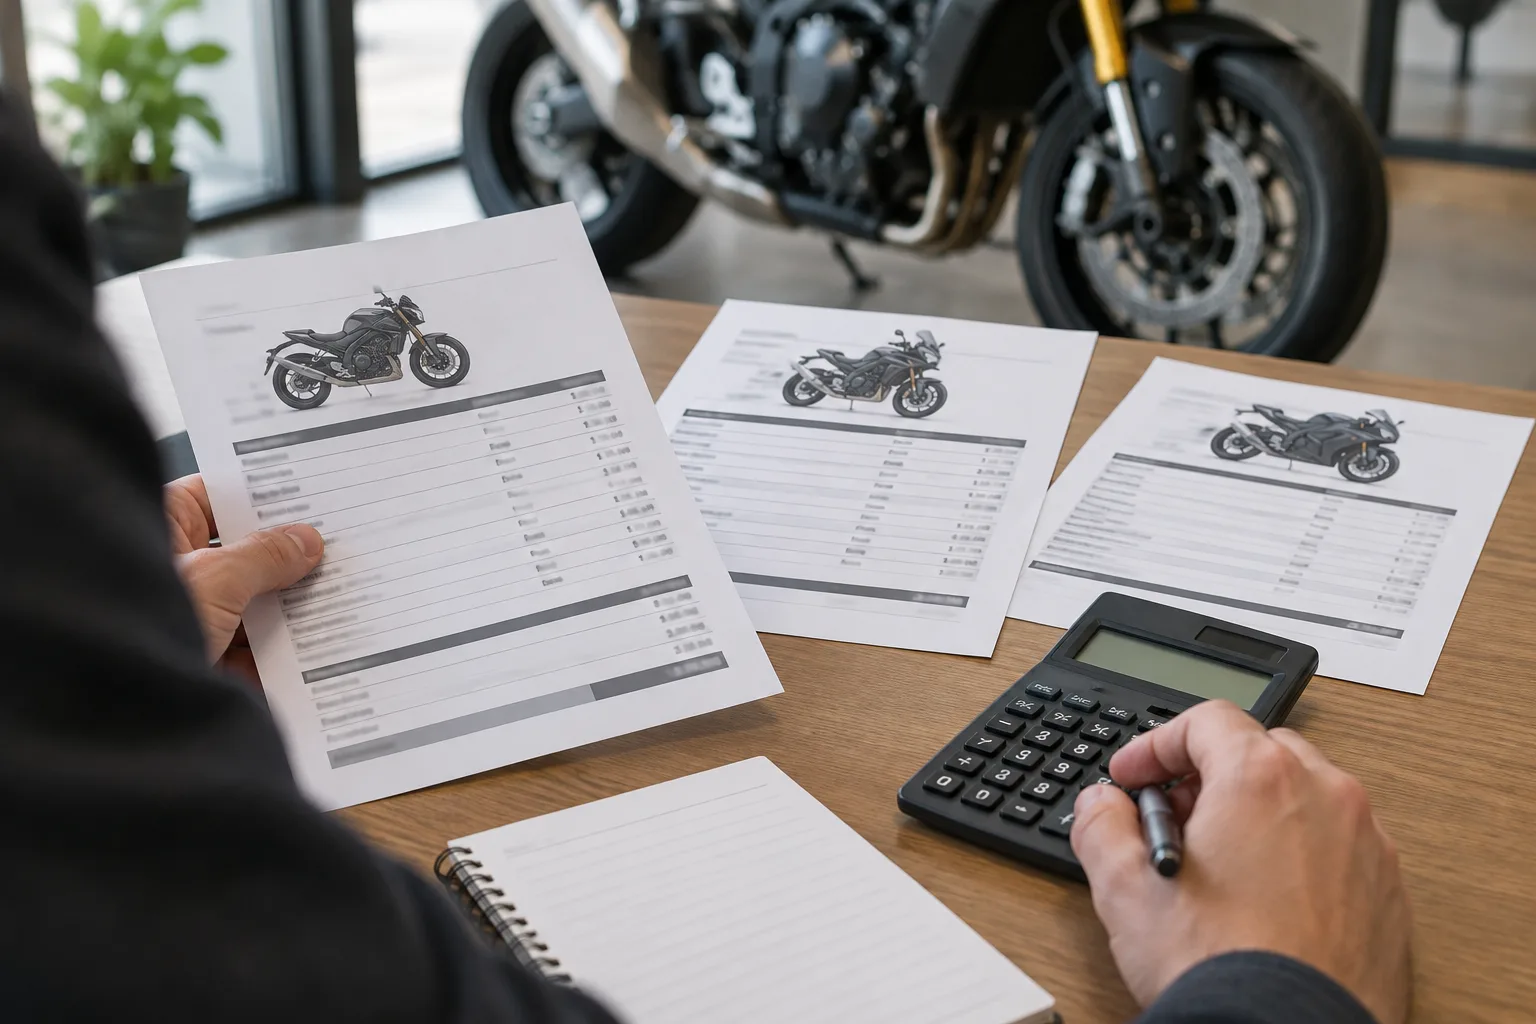
Le financement modifie également la lecture de la promotion. Un prix réduit associé à un crédit peut entraîner des frais ou un coût total supérieur à celui d’un achat comptant ; demandez donc le montant total à payer, l’échéancier et les conditions de sortie du contrat. Reportez les décaissements prévus dans le plan de trésorerie : acompte, mensualités, assurance et premières dépenses d’entretien. Si la PME dispose de 8 000 euros de trésorerie disponible et que l’achat mobilise 5 000 euros immédiatement, il reste 3 000 euros avant les autres échéances. Ce montant doit être confronté aux besoins en fonds de roulement et aux paiements attendus, plutôt qu’évalué isolément.
La décision dépend enfin de l’usage réellement professionnel et des règles applicables à l’entreprise. Les modalités de traitement comptable et fiscal varient selon la situation, le véhicule et son utilisation ; faites valider les hypothèses par votre expert-comptable avant d’intégrer un avantage attendu au prévisionnel. Pour mesurer l’intérêt de l’achat, estimez un coût par kilomètre en additionnant les dépenses prévisibles, puis comparez-le aux solutions déjà disponibles : voiture, transports publics, location ou indemnisation des déplacements. Une promotion devient pertinente si elle réduit le coût d’un besoin établi sans fragiliser la trésorerie ni conduire à acheter des équipements inutiles.
Avant de signer, consignez dans une courte fiche le prix final, les frais annexes, le coût du financement, les dates de paiement et l’usage prévu. Vous pourrez ainsi comparer plusieurs offres sur les mêmes bases et expliquer la décision à vos associés ou à votre responsable financier. Le bon indicateur n’est pas la remise la plus élevée, mais le coût total adapté à l’activité et compatible avec le plan de trésorerie de la PME.